Domain kurzflossen-mako.de kaufen?
Wir ziehen mit dem Projekt
kurzflossen-mako.de um.
Sind Sie am Kauf der Domain
kurzflossen-mako.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kurzflossen-mako.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Happy People - Paw Patrol Schwimm- und Tauchset schwimmen tauchen Kinder Wasser SeepferdchenHappy People Paw Patrol Schwimm- und Tauchset Machen Sie den nächsten Badeausflug oder Urlaub am Strand zu einem unvergesslichen Erlebnis für Ihr Kind mit dem fantastischen Paw Patrol Schwimm- und Tauchset von Happy People. Dieses Set ist perfekt für20,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
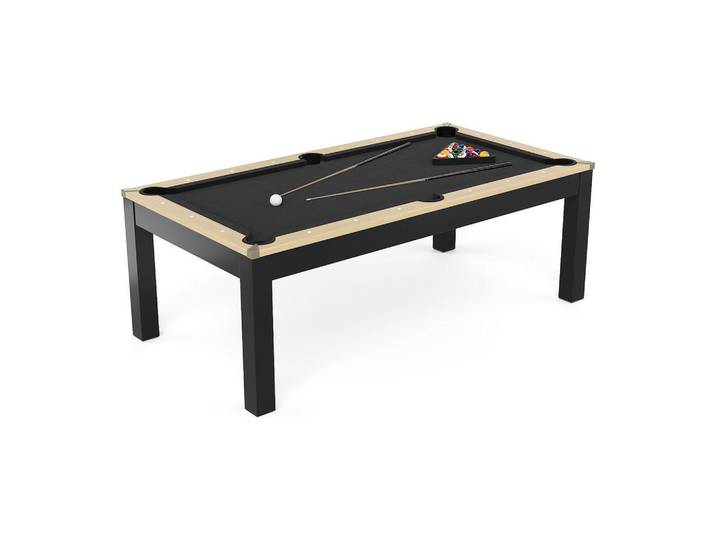
Vente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & FitnessVente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & Fitness. Sorgen Sie direkt bei sich zu Hause für unterhaltsame Momente mit einem großzügigen Bereich, der ganz dem Spiel gewidmet ist. Der verwandelbare Tisch Balthazar lässt sich ganz einfach in Ihre Einrichtung integrieren und bringt Ihre Lieben zu spielerischen, geselligen Aktivitäten und gemeinsamen Mahlzeiten zusammen. Dank seines durchdachten Designs lässt sich der 3-in-1-Verwandlungstisch Balthazar im Handumdrehen von einem eleganten Esstisch in eine Billard- oder Tischtennisplatte verwandeln. Die Tischplatte bietet sowohl beim Spielen als auch beim Essen optimalen Komfort, während die Oberfläche Ihrem Raum eine schlichte Note verleiht. Alle notwendigen Zubehörteile sind im Lieferumfang enthalten, sodass Sie sofort loslegen können: zwei Queues, ein Kugelset, ein Dreieck, zwei Kreiden sowie drei Bälle und zwei Tischtennisschläger. So wechseln Sie im Handumdrehen von einer ruhigen Atmosphäre zu dynamischen Spielrunden – ganz nach Ihren Vorlieben am Ende des Tages oder am Wochenende. Um das Aussehen und die Qualität des Produkts langfristig zu erhalten, reinigen Sie die Oberflächen aus Holzwerkstoffen regelmäßig mit einem weichen, trockenen Tuch und vermeiden Sie dabei den Einsatz von Scheuermitteln oder übermäßiger Feuchtigkeit.Produktdetails Farbe (Schattierungen): Naturfarben hell, Schwarz Material (Präzision): MDF Finish: Glatt Anzahl Personen: 8 Personen Mit Füßen Verwendung: Innen Produktserie: Smart Living Maximale Traglast: 30 kg Produkt zum Selbstaufbau Mit Zubehör: Billardqueue, Billarddreieck, Netz, Set Billardkugeln, Kreide, Tischtennisball, Schläger Ausziehbarer Tisch: Wandelbarer Tisch : Möglichkeit, mit Bällen in Standardgröße zu spielen Ca.-Maße Breite: 213.4 cm Höhe: 81.5 cm Tiefe: 111.8 cm Länge Spielfläche: 184.8 cm Breite Spielfläche: 83.2 cm Durchmesser der Billardkugeln: 57 mm Durchmesser der Tischtennisbälle: 40 mm VersanddetailsLieferzeit und Versandkosten werden Ihnen auch in Ihrem Warenkorb angezeigt.PaketPak Breite: 213.4 cm Tiefe: 111.8 cm Höhe: cm cm cm cm Farbe:Schwarz, Natur Material:Holz721,99 €*Versand: 35,10 €Sichere Weiterleitung zum Anbieter
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **


Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Schwimmen Training Fins - Kurzflossen Unisex### ZAOSU Training Fins - Kurzflossen Die **ZAOSU Training Fins** sind die perfekte Ergänzung für dein tägliches Schwimmtraining. Diese Kurzflossen wurden sorgfältig entwickelt, um sicherzustellen, dass deine natürliche Beinbewegung beibehalten wird, während sie gleichzeitig eine enorme Steigerung deiner Schwimmgeschwindigkeit ermöglichen. Mit diesen Flossen kannst du dich voll und ganz auf deinen Beinschlag und deine Körperrotation konzentrieren. Die ZAOSU Kurzflossen bestehen zu 100% aus hochwertigem Silikon, was ihnen nicht nur eine hohe Strapazierfähigkeit verleiht, sondern auch einen außergewöhnlichen Komfort bietet. Egal, ob du an deiner Schwimmtechnik arbeitest oder deine Kraftausdauer im Wasser trainierst, diese Flossen sind die ideale Wahl. Das stromlinienförmige Design der Flossen minimiert den Wasserwiderstand und ermöglicht einen enormen Vortrieb, obwohl die Flossen eine geringe Flächenbelastung haben. Dies macht sie perfekt für das Techniktraining, aber auch für das Kraftausdauer-Training beim Schwimmen. Die ZAOSU Kurzflossen sind für Schwimmer jeden Alters und jeder Leistungsstufe geeignet, sei es für Kinder, Anfänger oder erfahrene Profis. Sie sind dein zuverlässiger Begleiter im Wasser, um deine Schwimmfähigkeiten auf das nächste Level zu heben. **Die wichtigsten Daten:** - Hochwertige Silikon-Kurzflossen - Ideal für Technik- und Kraftausdauer-Training beim Schwimmen - Stromlinienförmiges Design für minimale Wasserresistenz - Enormer Vortrieb trotz geringer Flächenbelastung - Geeignet für Kinder und Erwachsene aller Leistungsstufen34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
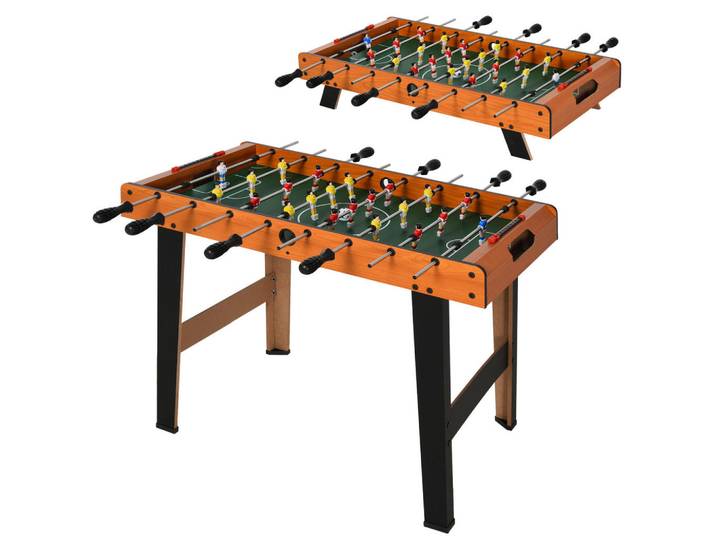
ComfortXL Tischkicker, Natur, 40x84.5 cm, Freizeit, Sport & FitnessComfortXL Tischkicker, Natur, 40x84.5 cm, Freizeit, Sport & Fitness. Dieser Tischkicker aus Mdf, Edelstahl, PE und ABS bietet flexible Beinoptionen (lang/kurz) für klassisches oder bodennahes Spielen. Die kompakten Maße (84,5 x 40 x 61,2 cm) passen in jedes Wohn- oder Kinderzimmer. Mit 22 Spielern an acht Edelstahlstangen in 3:4:3-Aufstellung fördert er Koordination und Teamgeist. Vielseitige Beinoptionen: Lange und kurze Beine für unterschiedliche Spielhöhen – ideal für Erwachsene und Kinder. Robuste Materialien: MDF-Spielfeld, Edelstahlstangen, ABS-Griffe und PE-Komponenten – langlebig und stabil. Rutschfeste Füße sorgen für sicheren Stand bei schnellen Spielzügen. Klassische 3:4:3 Aufstellung mit 22 Spielfiguren an acht Stangen – perfekt für Turniere mit Freunden und Familie. Inklusive 2 Bällen, Zählwerk und allen Steuerstangen – einfache Montage, sofort spielbereit. Breite: 40 cm Tiefe: 84.5 cm Höhe: cm cm cm cm Farbe:Natur Material:Holzwerkstoff93,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Happy People - Paw Patrol Schwimm- und Tauchset schwimmen tauchen Kinder Wasser SeepferdchenHappy People Paw Patrol Schwimm- und Tauchset Machen Sie den nächsten Badeausflug oder Urlaub am Strand zu einem unvergesslichen Erlebnis für Ihr Kind mit dem fantastischen Paw Patrol Schwimm- und Tauchset von Happy People. Dieses Set ist perfekt für20,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Vente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & FitnessVente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & Fitness. Sorgen Sie direkt bei sich zu Hause für unterhaltsame Momente mit einem großzügigen Bereich, der ganz dem Spiel gewidmet ist. Der verwandelbare Tisch Balthazar lässt sich ganz einfach in Ihre Einrichtung integrieren und bringt Ihre Lieben zu spielerischen, geselligen Aktivitäten und gemeinsamen Mahlzeiten zusammen. Dank seines durchdachten Designs lässt sich der 3-in-1-Verwandlungstisch Balthazar im Handumdrehen von einem eleganten Esstisch in eine Billard- oder Tischtennisplatte verwandeln. Die Tischplatte bietet sowohl beim Spielen als auch beim Essen optimalen Komfort, während die Oberfläche Ihrem Raum eine schlichte Note verleiht. Alle notwendigen Zubehörteile sind im Lieferumfang enthalten, sodass Sie sofort loslegen können: zwei Queues, ein Kugelset, ein Dreieck, zwei Kreiden sowie drei Bälle und zwei Tischtennisschläger. So wechseln Sie im Handumdrehen von einer ruhigen Atmosphäre zu dynamischen Spielrunden – ganz nach Ihren Vorlieben am Ende des Tages oder am Wochenende. Um das Aussehen und die Qualität des Produkts langfristig zu erhalten, reinigen Sie die Oberflächen aus Holzwerkstoffen regelmäßig mit einem weichen, trockenen Tuch und vermeiden Sie dabei den Einsatz von Scheuermitteln oder übermäßiger Feuchtigkeit.Produktdetails Farbe (Schattierungen): Naturfarben hell, Schwarz Material (Präzision): MDF Finish: Glatt Anzahl Personen: 8 Personen Mit Füßen Verwendung: Innen Produktserie: Smart Living Maximale Traglast: 30 kg Produkt zum Selbstaufbau Mit Zubehör: Billardqueue, Billarddreieck, Netz, Set Billardkugeln, Kreide, Tischtennisball, Schläger Ausziehbarer Tisch: Wandelbarer Tisch : Möglichkeit, mit Bällen in Standardgröße zu spielen Ca.-Maße Breite: 213.4 cm Höhe: 81.5 cm Tiefe: 111.8 cm Länge Spielfläche: 184.8 cm Breite Spielfläche: 83.2 cm Durchmesser der Billardkugeln: 57 mm Durchmesser der Tischtennisbälle: 40 mm VersanddetailsLieferzeit und Versandkosten werden Ihnen auch in Ihrem Warenkorb angezeigt.PaketPak Breite: 213.4 cm Tiefe: 111.8 cm Höhe: cm cm cm cm Farbe:Schwarz, Natur Material:Holz721,99 €*Versand: 35,10 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.